Actualidad Juridica
El año 2025-2026 está marcado por una doble dinámica: la transformación organizativa de la Justicia (LO 1/2025) y la consolidación de doctrinas
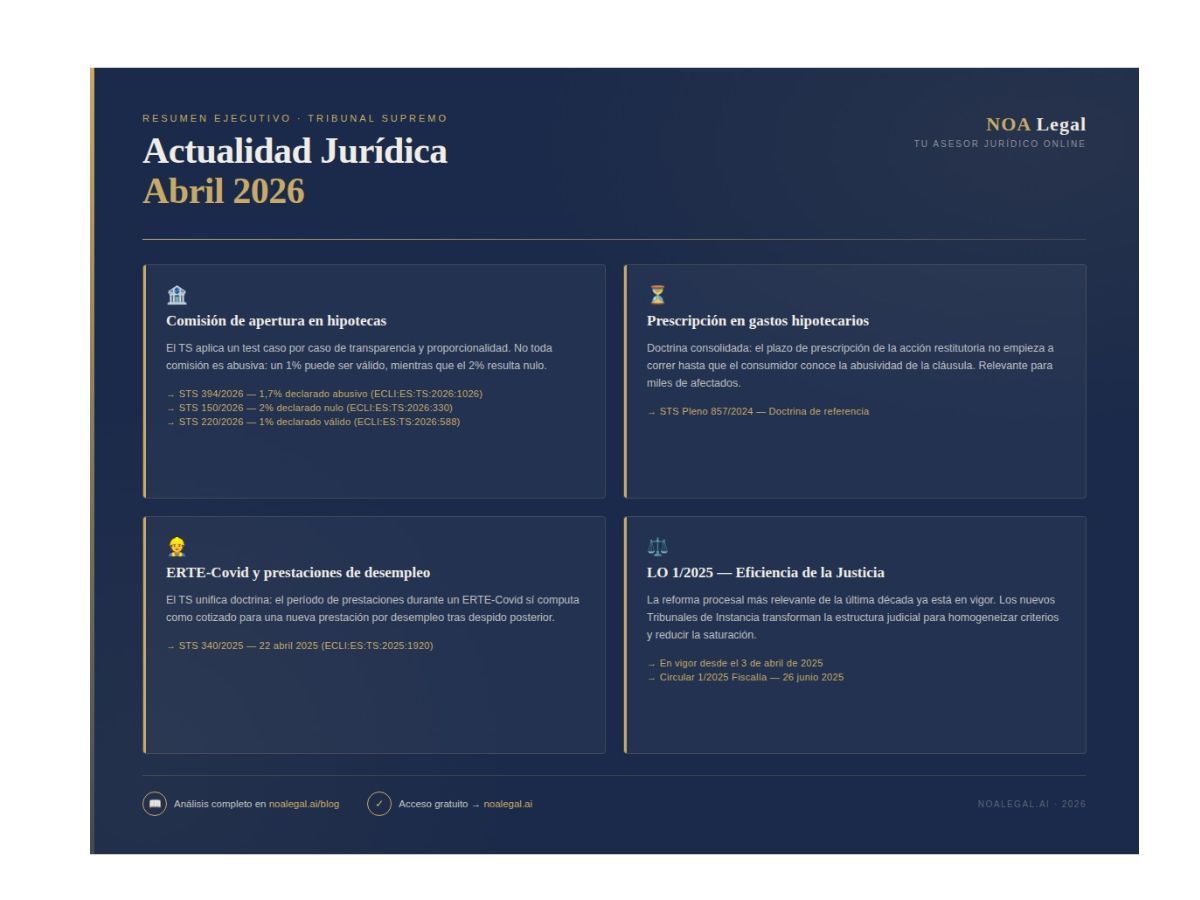
Novedades Jurídicas 2025-2026: Todo lo que necesitas saber
Introducción
El panorama jurídico español atraviesa una etapa de transformación profunda. La entrada en vigor de la Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia ha puesto en marcha la mayor reforma organizativa de la Administración de Justicia en décadas, con la creación de los Tribunales de Instancia y la digitalización de los procedimientos. Pero la revolución no se limita a lo organizativo: el Tribunal Supremo ha dictado decenas de sentencias que redefinen cuestiones capitales para ciudadanos, empresas y profesionales del derecho —desde la validez de las comisiones de apertura en hipotecas hasta la prescripción de la acción de restitución de gastos hipotecarios, pasando por la protección del inversor minorista frente a productos financieros complejos o el tratamiento fiscal de los intereses de demora—.
A continuación, desgranamos las siete novedades jurídicas más relevantes del último año, con las sentencias clave, sus referencias oficiales y las claves prácticas que todo profesional del derecho debe conocer.
1. La gran reforma: Ley Orgánica 1/2025 de Eficiencia del Servicio Público de Justicia
La LO 1/2025, de 2 de enero, constituye la reforma estructural más ambiciosa del sistema judicial español desde la LOPJ de 1985. Sus ejes principales son:
1.1. Tribunales de Instancia: del juzgado unipersonal a la organización colegiada
El modelo tradicional de juzgados unipersonales se sustituye por Tribunales de Instancia, órganos colegiados que agrupan a los jueces de un mismo partido judicial. La finalidad es triple:
- Homogeneizar criterios y prácticas procesales dentro de cada demarcación.
- Racionalizar la carga de trabajo entre los jueces que integran el tribunal.
- Fomentar la especialización sin perder el ejercicio individual de la función jurisdiccional.
El Real Decreto 530/2025, de 24 de junio, ha aprobado las disposiciones organizativas y estatutarias necesarias para implementar este nuevo modelo en las Oficinas Judiciales y en las Oficinas de Justicia en los municipios.
1.2. Oficinas de Justicia en los municipios
Los antiguos juzgados de paz se transforman en Oficinas de Justicia en los municipios (art. 439 ter LOPJ), unidades orientadas al acercamiento de la justicia a la ciudadanía, con funciones de información, mediación y tramitación de servicios.
1.3. Reformas procesales penales puntuales
En el ámbito penal, la LO 1/2025 introduce modificaciones puntuales —a la espera de una nueva LECrim completa—, entre las que destaca la derogación del artículo 50.1 de la LOTJ (conformidad ante el Tribunal del Jurado). La Circular 1/2025 de la Fiscalía General del Estado, de 26 de junio, desarrolla los delitos de usurpación y allanamiento de morada y el nuevo régimen de conformidad en el procedimiento ante el Jurado.
1.4. Entrada en vigor
La LO 1/2025 entró en vigor parcialmente el 3 de abril de 2025, con un calendario escalonado para la implantación efectiva de los Tribunales de Instancia.
2. Comisión de apertura en hipotecas: el Tribunal Supremo perfila su doctrina caso por caso
La cuestión de si la comisión de apertura de un préstamo hipotecario es una cláusula abusiva ha sido una de las más litigadas en los últimos años. Tras las SSTJUE de 30 de abril de 2025 (asuntos C-699/23 y C-39/24) y de 5 de junio de 2025 (C-280/24), el Tribunal Supremo ha consolidado un test individualizado de transparencia y proporcionalidad.
Criterio general
La Sala de lo Civil, con ponencia del magistrado Pedro José Vela Torres, aplica los parámetros de la STS 816/2023, de 29 de mayo, confirmados por el TJUE:
- La comisión debe comprender todos los gastos de estudio, concesión o tramitación del préstamo.
- Debe integrarse en una única comisión denominada «comisión de apertura».
- Se devenga de una sola vez.
- Su importe y forma de liquidación deben estar especificados en la cláusula.
Además, se examina si existe solapamiento con otras comisiones y si el porcentaje es proporcionado.
Sentencias clave
Sentencia
Comisión
Resultado
Razón
1% (préstamos de 2006 y 2008); 1,7% (ampliación de 2012)
Válida al 1%; nula al 1,7%
El 1% está dentro de los parámetros estadísticos (0,25%-1,50%); el 1,7% es desproporcionado
1%
Válida
Transparente, sin solapamiento, dentro de parámetros
Comisión de apertura + comisión de estudio separadas
Nula
Solapamiento: se duplican comisiones por el mismo concepto
Clave práctica
No toda comisión de apertura es abusiva, pero sí lo será cuando:
- Sea desproporcionada respecto del capital prestado (por encima del rango 0,25%-1,50%).
- Exista solapamiento con otra comisión por el mismo concepto (ej. comisión de estudio separada).
- No cumpla los requisitos formales de transparencia de la Orden de 5 de mayo de 1994.
3. Prescripción de la acción de restitución de gastos hipotecarios: el «dies a quo» se fija en la firmeza de la sentencia
Una de las cuestiones más debatidas en la litigación bancaria ha sido cuándo empieza a correr el plazo de prescripción para reclamar la devolución de los gastos hipotecarios pagados en virtud de una cláusula declarada nula.
Doctrina consolidada
La STS de Pleno 857/2024, de 14 de junio, estableció la regla que el TS viene aplicando de forma reiterada:
«Salvo en aquellos casos en que la entidad prestamista pruebe que, en el marco de sus relaciones contractuales, ese concreto consumidor pudo conocer en una fecha anterior que esa estipulación (cláusula de gastos) era abusiva, el día inicial del plazo de prescripción de la acción de restitución de gastos hipotecarios indebidamente pagados por un consumidor será el de la firmeza de la sentencia que declara la nulidad de la cláusula que obligaba a tales pagos.»
Esta doctrina ha sido ratificada por el TJUE en la STJUE de 13 de marzo de 2025 (C-230/24), que declaró que la distinción entre la imprescriptibilidad de la acción de nulidad y la prescriptibilidad de la acción restitutoria no se opone a la Directiva 93/13.
Sentencias recientes que aplican esta doctrina
- STS104/2026 (Sala de lo Civil , Madrid sección 1) de fecha 2026-01-29 con el ECLI:ES:TS:2026:161 (ponente: PEDRO JOSE VELA TORRES): Estima el recurso del consumidor; la acción no estaba prescrita al no haber probado el banco que el prestatario conociera la abusividad antes de la sentencia.
- ATS18/2026 (Sala de lo Civil , Madrid sección 1) de fecha 2026-02-05 con el ECLI:ES:TS:2026:1212A (ponente: IGNACIO SANCHO GARGALLO): Casa la sentencia de la AP de Barcelona que había declarado prescrita la acción y devuelve las actuaciones para nueva resolución conforme a la doctrina jurisprudencial.
- STS45/2026 (Sala de lo Civil , Madrid sección 1) de fecha 2026-01-20 con el ECLI:ES:TS:2026:55 (ponente: IGNACIO SANCHO GARGALLO): Mismo criterio, aplicado a un préstamo regido por el Código Civil de Cataluña (art. 121-20 CCC).
Clave práctica
La carga de la prueba recae sobre la entidad bancaria: es ella quien debe demostrar que el consumidor conocía la abusividad antes de la sentencia. Si no lo prueba, el plazo no empieza a correr hasta la firmeza de la resolución judicial.
4. ERTE-Covid y prestaciones de desempleo: el tiempo de suspensión no computa como cotizado
La Sala de lo Social del Tribunal Supremo ha dictado numerosas sentencias unificando doctrina sobre una cuestión que afectó a millones de trabajadores: ¿el período de percepción de prestaciones de desempleo durante un ERTE-Covid debe computarse como de ocupación cotizada para una nueva prestación tras un despido posterior?
Respuesta del TS: NO
La doctrina arranca de la STS de Pleno 980/2023, de 16 de noviembre, y ha sido reiterada en decenas de pronunciamientos posteriores:
- STS975/2025 (Sala de lo Social , Madrid sección 1) de fecha 2025-10-21 con el ECLI:ES:TS:2025:4728 (ponente: ANTONIO VICENTE SEMPERE NAVARRO)
- STS953/2025 (Sala de lo Social , Madrid sección 1) de fecha 2025-10-16 con el ECLI:ES:TS:2025:4744 (ponente: ANA MARIA ORELLANA CANO)
- STS922/2025 (Sala de lo Social , Madrid sección 1) de fecha 2025-10-15 con el ECLI:ES:TS:2025:4608 (ponente: ANTONIO VICENTE SEMPERE NAVARRO)
Razonamiento
El art. 25.1.b) del RDL 8/2020 estableció dos beneficios para los trabajadores afectados por ERTE-Covid:
- Derecho a la prestación contributiva sin necesidad de acreditar el período mínimo de carencia.
- No computar el tiempo de percepción a efectos de consumir los períodos máximos.
Sin embargo, no declaró que el período cotizado durante la prestación por desempleo vigente el ERTE-Covid se computaría para calcular la duración de una prestación posterior. En ausencia de previsión específica, se aplican las reglas generales del art. 269 LGSS: no se computan las cotizaciones correspondientes al tiempo de abono de la prestación que efectúe la entidad gestora.
Clave práctica
Los trabajadores que estuvieron en ERTE-Covid y posteriormente fueron despedidos no pueden sumar ese período de suspensión como cotizado para ampliar la duración de su nueva prestación por desempleo.
5. Productos financieros complejos (swaps): responsabilidad por incumplimiento del deber de información
El Tribunal Supremo sigue condenando a entidades bancarias por la comercialización negligente de permutas financieras de tipos de interés (swaps) a clientes minoristas sin la información precontractual adecuada.
Sentencia destacada
En este caso, Banco Santander fue condenado a indemnizar a clientes —albañiles de profesión, sin perfil inversor— por los daños derivados de la contratación de cinco swaps, un depósito tridente y un seguro eurodólar. La Sala confirmó que:
- Los swaps son productos financieros complejos sobre los que pesan deberes reforzados de información (art. 79 bis LMV).
- En el marco de una relación de asesoramiento, la entidad no solo debe informar, sino evaluar que el producto es adecuado para el perfil del cliente.
- La relación de causalidad entre el incumplimiento informativo y el daño es directa: el cliente contrató un producto cuyos riesgos desconocía.
- El plazo de prescripción aplicable es el general del art. 1964 CC (5 años), no el del art. 945 CCom ni el del art. 1966.3 CC.
Clave práctica
Las entidades financieras que comercializaron swaps sin cumplir sus obligaciones de información siguen expuestas a acciones indemnizatorias (art. 1101 CC), siempre que no haya prescrito la acción.
6. Seguridad jurídica y sentencias contradictorias: España bajo la lupa del TEDH
El Tribunal Europeo de Derechos Humanos ha condenado a España en dos ocasiones recientes por permitir la existencia de sentencias contradictorias sin motivación, vulnerando el derecho a un proceso equitativo del art. 6 CEDH:
- STEDH de 18 de diciembre de 2025 (Latorre Atance c. España, demanda 33818/22)
- STEDH de 14 de septiembre de 2021 (Inmobilizados y Gestiones, S.L. c. España, solicitud 79530/17)
El Tribunal Supremo ha tomado nota. En el ATS 1748/2026 (Sala de lo Contencioso , Madrid sección 1) de fecha 2026-02-11 con el ECLI:ES:TS:2026:1748A (ponente: SANDRA MARIA GONZALEZ DE LARA MINGO), la Sala de lo Contencioso admitió casación para determinar si un tribunal puede cambiar de criterio entre dos sentencias sobre casos sustancialmente idénticos sin explicar las razones del cambio, y si ello vulnera los arts. 9.3 y 24.1 CE.
Clave práctica
La jurisprudencia del TEDH refuerza la exigencia de coherencia y motivación en las resoluciones judiciales. Los tribunales españoles no pueden dictar sentencias contradictorias sobre casos similares sin justificar el cambio de criterio.
7. Tributación de los intereses de demora por devolución de ingresos indebidos: cuestión abierta
¿Los intereses de demora que la Agencia Tributaria abona al devolver ingresos indebidos tributan en el IRPF como ganancia patrimonial? El Tribunal Supremo ha cambiado de criterio sobre esta cuestión:
- STS de 3 de diciembre de 2020 (rec. 7763/2019): declaró que constituían un supuesto de no sujeción.
- STS de 12 de enero de 2023 (rec. 2059/2020): cambió de criterio y declaró que están sujetos y no exentos, constituyendo una ganancia patrimonial integrable en la renta general.
Ahora, el ATS 1744/2026 (Sala de lo Contencioso , Madrid sección 1) de fecha 2026-02-11 con el ECLI:ES:TS:2026:1744A (ponente: SANDRA MARIA GONZALEZ DE LARA MINGO) ha admitido casación para resolver dos cuestiones cruciales:
- Si los intereses de demora, pese a su naturaleza indemnizatoria, deben tributar como ganancia patrimonial en la base del ahorro, o si su carácter compensatorio exige un tratamiento fiscal diferente.
- Si el cambio de criterio jurisprudencial de 2023 debe aplicarse retroactivamente a situaciones anteriores o solo a las posteriores a su publicación.
Clave práctica
Los contribuyentes que recibieron devoluciones de ingresos indebidos con intereses de demora antes de enero de 2023 y no los declararon en el IRPF podrían verse afectados por liquidaciones complementarias. La resolución de este recurso de casación será determinante para miles de contribuyentes.
Conclusión
El año 2025-2026 está marcado por una doble dinámica: la transformación organizativa de la Justicia (LO 1/2025) y la consolidación de doctrinas jurisprudenciales de enorme impacto práctico en materia bancaria, laboral, fiscal y de derechos fundamentales. Los profesionales del derecho deben estar atentos a la evolución de estas cuestiones, que afectan directamente a la estrategia procesal y al asesoramiento de sus clientes.