Como cancelar tus deudas - Ley de la Segunda Oportunidad
¿Qué es la Ley de Segunda Oportunidad?
Si te encuentras en una situación de sobreendeudamiento y no puedes hacer frente a tus obligaciones financieras, la Ley de Segunda Oportunidad puede ser tu salvavidas. Te explicamos de forma sencilla y práctica cómo tramitarla paso a paso.
ACCEDE A NOALEGAL, REGISTRO GRATIS - SIN TARJETA - PERMANENCIA. REALIZA TU CONSULTA DE PRINCIPIO A FIN Y TENDRAS UNA VISION CLARA DE TUS POSIBILIDADES.
¿Qué es la Ley de Segunda Oportunidad?
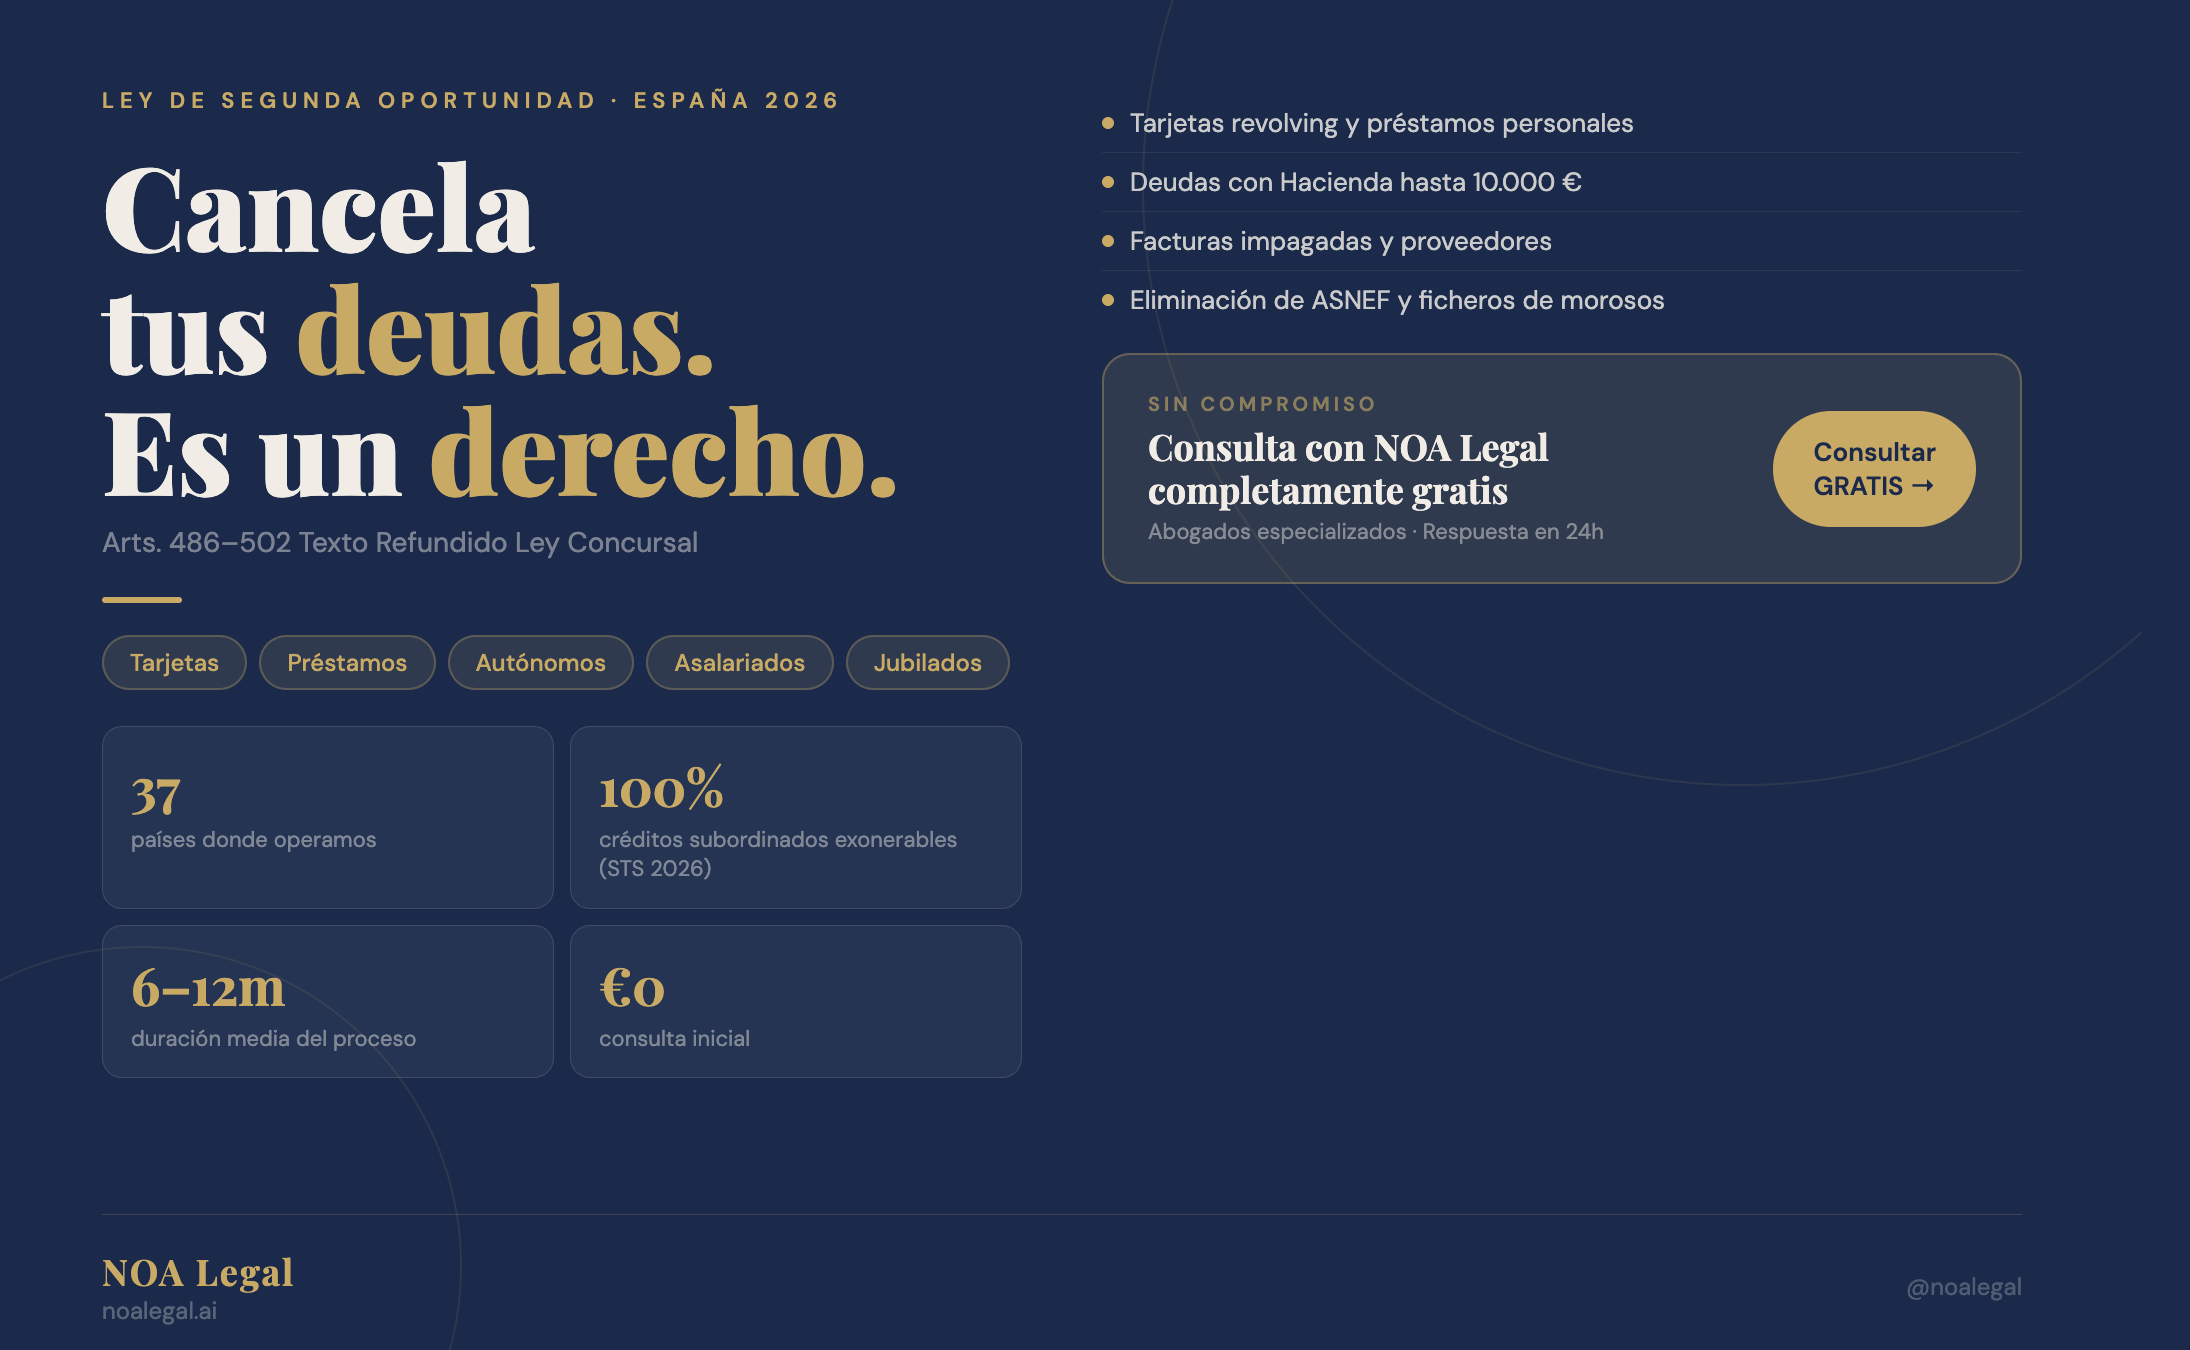
Es un mecanismo legal que permite a las personas físicas (no empresas) cancelar las deudas que no pueden pagar, siempre que sean deudores de buena fe. Está regulada en los artículos 486 a 502 del Texto Refundido de la Ley Concursal.
PASO 1: Evalúa si cumples los requisitos
✅ Requisitos básicos:
- Ser persona física (particular, autónomo, etc.)
- Estar en situación de insolvencia (no poder pagar las deudas)
- Ser deudor de buena fe
¿Qué significa "buena fe"?
NO tendrás buena fe si:
- Has sido condenado por delitos económicos en los últimos 10 años
- Tienes sanciones tributarias muy graves
- Tu concurso fue declarado culpable
- Has mentido u ocultado información
- Te endeudaste de forma temeraria
Si no estás en ninguno de estos casos, SÍ tienes buena fe.
PASO 2: Reúne toda la documentación necesaria
📋 Documentos personales:
- DNI/NIE
- Libro de familia
- Certificado de empadronamiento
- Vida laboral de la Seguridad Social
💰 Documentos económicos:
- Lista completa de deudas con todos los acreedores
- Contratos de préstamos, tarjetas de crédito
- Últimas nóminas o declaraciones de ingresos
- Declaración de la renta (últimos 4 años)
- Extractos bancarios
🏠 Documentos patrimoniales:
- Nota simple registral de bienes inmuebles
- Documentación de vehículos
- Seguros de vida con valor de rescate
- Cualquier otro bien de valor
📄 Otros documentos:
- Certificado de antecedentes penales
- Certificado de la AEAT sobre sanciones tributarias
- Documentación de intentos previos de negociación con acreedores
PASO 3: Decide qué modalidad de exoneración elegir
Opción A: Exoneración con plan de pagos
- Ventaja: Conservas tu patrimonio (casa, coche, etc.)
- Requisito: Debes poder pagar algo mensualmente
- Duración: Entre 3 y 5 años de plan de pagos
Opción B: Exoneración con liquidación
- Ventaja: Cancelación más rápida de las deudas
- Inconveniente: Se liquidan tus bienes para pagar a los acreedores
- Duración: Entre 6 y 12 meses aproximadamente
PASO 4: Presenta la solicitud de concurso
📍 ¿Dónde presentarla?
En el Juzgado de lo Mercantil de tu domicilio.
📝 ¿Qué incluir en la solicitud?
- Solicitud de concurso voluntario
- Solicitud de exoneración del pasivo insatisfecho (BEPI)
- Toda la documentación del Paso 2
- Inventario de bienes y derechos
- Lista de acreedores con importes exactos
- Memoria explicativa de tu situación económica
💶 Costes:
- Tasas judiciales: Aproximadamente 150-300€
- Honorarios de abogado: Variables según el caso
- Administrador concursal: Sus honorarios se fijan por el juzgado
PASO 5: Tramitación del concurso
🏛️ Auto de admisión:
El juez admite tu concurso y nombra un administrador concursal.
📋 Colaboración con el administrador:
- Proporciona toda la información que te solicite
- Mantente disponible para reuniones y consultas
- Importante: La falta de colaboración puede hacer que pierdas la segunda oportunidad
📊 Informe del administrador:
El administrador elaborará un informe sobre:
- Tu situación patrimonial
- La lista definitiva de acreedores
- Si cumples los requisitos para la exoneración
PASO 6: Resolución sobre la exoneración
⚖️ Audiencia (si hay oposición):
Si algún acreedor se opone, el juez convocará una audiencia donde:
- Los acreedores expondrán sus motivos de oposición
- Tú (y tu abogado) podréis defenderos
- El juez decidirá si procede la exoneración
📜 Auto de exoneración:
Si todo va bien, el juez dictará un auto concediendo la exoneración de tus deudas.
PASO 7: Efectos de la exoneración
✅ Deudas que se cancelan:
- Préstamos personales
- Tarjetas de crédito
- Deudas con proveedores
- Parte de las deudas públicas (hasta 10.000€ por acreedor)
❌ Deudas que NO se cancelan:
- Pensiones alimenticias
- Hipotecas (hasta donde cubra la garantía)
- Multas penales
- Indemnizaciones por daños personales
🗂️ Eliminación de ficheros de morosos:
Una vez concedida la exoneración, puedes solicitar tu eliminación de ASNEF, RAI y otros ficheros.
PASO 8: Cumplimiento del plan de pagos (si aplica)
Si elegiste la modalidad con plan de pagos:
📅 Durante el plan (3-5 años):
- Cumple religiosamente los pagos acordados
- Informa al administrador de cambios en tu situación
- No contraer nuevas deudas sin autorización
🎯 Al finalizar el plan:
- Solicita la exoneración definitiva
- El juez verificará el cumplimiento y dictará el auto definitivo
Consejos Prácticos
🔍 Antes de empezar:
- Consulta con un abogado especializado en segunda oportunidad
- No ocultes información: la transparencia es clave
- Guarda copias de toda la documentación
⚠️ Durante el proceso:
- Mantén comunicación fluida con tu abogado y el administrador
- No realices operaciones patrimoniales sin consultar
- Conserva todos los justificantes de pagos
🎯 Después de la exoneración:
- Gestiona tus finanzas de forma responsable
- La exoneración no te impide acceder a crédito en el futuro
- Puedes solicitar certificados de exoneración si los necesitas
Plazos Orientativos
Fase
Duración aproximada
Preparación documentación
2-4 semanas
Admisión del concurso
1-2 meses
Informe del administrador
2-3 meses
Resolución sobre exoneración
1-2 meses
TOTAL (sin plan de pagos)
6-12 meses
Plan de pagos (si aplica)
3-5 años adicionales
¿Necesitas Ayuda Profesional?
La Ley de Segunda Oportunidad es un procedimiento complejo que requiere conocimientos especializados. Es altamente recomendable contar con un abogado experto que:
- Evalúe tu caso específico
- Prepare correctamente toda la documentación
- Te represente ante el juzgado
- Maximice tus posibilidades de éxito
Recuerda: La segunda oportunidad es un derecho reconocido por ley, no un favor. Si cumples los requisitos, puedes cancelar tus deudas y empezar de nuevo.